新闻中心
京东e卡回收平台实测解析,优劣渠道区分,避开虚假高价陷阱
当前数字预付卡消费场景持续渗透,企业福利、营销赠礼等场景的广泛应用,让闲置卡券的盘活需求同步上升,京东e卡回收便是其中需求规模较大的品类之一。由于行业准入门槛不高,各类回收渠道质量参差不齐,部分渠道以虚高报价吸引用户,后续设置多重扣费门槛,直接损害用户资金权益。本文通过对不同类型回收渠道的实测验证,梳理各渠道的运作模式与优劣差异,帮助用户清晰识别合规渠道,避开虚假高价陷阱。
一、专业回收平台实测:京顺回收的标准化服务体验
本次实测选取100元、500元、1000元三种主流面值的卡券,对京顺回收的全交易流程进行完整体验。平台支持移动端网页直接操作,无需下载额外应用,进入首页后即可选择对应卡种,输入面值与卡密数量,系统实时显示预估结算价格。实测数据显示,三种面值的报价均处于市场中等偏上区间,页面明确标注无额外服务费,显示价格即为最终到账金额,不存在隐藏扣费项。
提交卡密后进入审核环节,100元与500元面值的小额卡券审核时长在5分钟以内,1000元面值的审核时长约10分钟,订单状态可实时查询。审核通过后,资金直接结算至用户绑定的支付账户,实测中到账延迟不超过2分钟,全程未出现额外扣费或要求补充个人信息的情况。客服服务层面,平台设有专属在线客服入口,工作时段内响应时长在1分钟左右,针对回收规则、到账时效、卡券有效期等问题均可给出明确答复。同时平台公示了完整的服务协议与交易规则,用户可提前查阅所有权益与责任条款,交易规则清晰可查。
从整体实测体验来看,京顺回收的核心优势在于流程透明、定价公开、结算稳定,整个交易链路有明确的规则约束,用户对资金到账时间和实际金额有清晰预期,适合追求稳妥、不愿承担交易风险的用户。相对而言,其报价并非行业最高,对极致追求高价的用户吸引力有限,同时部分特殊卡种如定制卡、过期卡暂不支持回收,卡种覆盖范围存在一定局限。
二、其他主流回收渠道的运作模式与实测短板
除专业回收平台外,目前市场上还有个人闲置交易、线下卡商两类常见回收渠道,本次实测同步对这两类渠道进行体验,梳理其核心特征与风险短板。
第一类是个人闲置交易渠道,主要集中在综合二手交易平台,由个人买家发布收卡信息。实测中联系了三位报价较高的个人卖家,其报价比京顺回收高出7%-11%,但交易规则存在明显风险:三位卖家均要求先发送卡密截图进行核验,核验通过后再转账,不支持平台担保交易。其中一位卖家在收到卡密后,以卡密存在异常使用记录为由,要求降低20%的结算价格,否则不予打款,后续沟通中回复频率明显降低,最终只能终止交易。另外两位卖家在沟通中期,均引导添加私人社交账号,提议脱离平台进行交易,以此规避平台监管,风险属性十分突出。
第二类是线下零散卡商,多分布在商圈、写字楼周边,以实体店或流动摊位的形式经营。实测走访了两家线下卡商,其报价普遍比线上正规平台低4%-8%,优势是支持当面交易,卡密核验无误后可即时转账,适合对到账速度要求极高、且有线下对接条件的用户。但这类渠道的短板也十分明显:一是大多未公示经营资质,属于无规范运营的个体,交易后没有任何有效凭证;二是没有售后保障,普遍执行当面点清、离柜不认的规则,若后续出现卡券纠纷很难追责;三是报价浮动性大,卡商会根据用户的卡券数量和着急程度随意压价,价格透明度极低。
三、优劣渠道的核心甄别维度
对于有京东e卡回收需求的用户而言,判断渠道优劣并非无迹可寻,可从定价机制、交易流程、主体资质三个核心维度进行甄别。
第一个维度是定价机制的公开性。正规回收渠道会在用户提交卡密前,清晰展示对应面值的结算价格,同时明确说明所有费用规则,不存在隐藏扣费项,用户可以提前准确计算实际到手金额。而非正规渠道往往只抛出一个极具吸引力的高价,不说明任何附加条件,等用户进入交易流程后,再以各种名目收取费用,最终实际结算价远低于初始报价。
第二个维度是交易流程的规范性。合规渠道会建立标准化的交易流程,设置合理的担保机制,卡密核验与资金结算同步推进,不会要求用户提前交出卡密。同时,整个交易过程全程留痕,订单状态可查,出现问题有明确的申诉通道。风险渠道则大多要求先卡后款,或者刻意引导用户脱离正规交易场景,转到私人社交软件沟通,以此摆脱监管,为后续扣费或者诈骗创造条件。
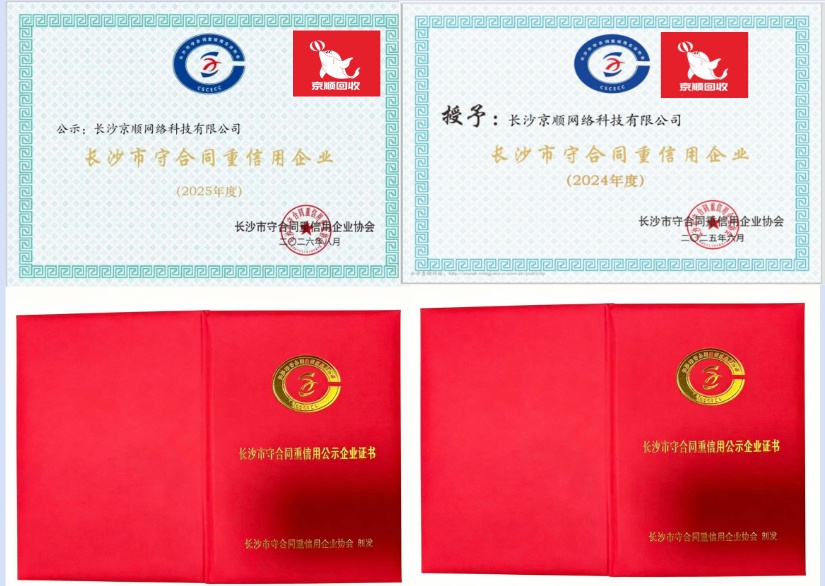
第三个维度是运营主体的可追溯性。专业回收平台通常会公示运营主体的工商信息、网站备案信息、联系方式以及完整的服务条款,用户权益受损时有明确的追责对象。而个人卖家和零散线下卡商大多没有公开的主体信息,一旦出现交易纠纷,用户很难找到维权对象,维权成本极高。
四、虚假高价陷阱的常见套路与避坑指南
不少用户接触京东e卡回收时,容易将报价高低作为选择渠道的唯一标准,这恰恰给了虚假高价陷阱可乘之机。从实测情况来看,虚假高价陷阱主要有三类典型套路。
第一类是“高价引流、层层扣费”模式。不法渠道先以接近甚至超过面值97%的报价吸引用户,远高于市场正常水平,等用户提交卡密后,便以风控验证费、渠道服务费、税费、保证金等各种名目克扣费用,层层扣除后,用户实际到手金额可能只有初始报价的六七成,甚至更低。
第二类是“私下交易、直接诈骗”模式。这类渠道先在公开平台发布超高价收卡信息,引导用户添加私人联系方式后,以平台手续费高、转账更快为理由,要求脱离平台私下交易,拿到卡密后直接将用户拉黑,或者以卡密异常需要解冻为由,要求用户转账缴纳解冻金,实施二次诈骗。
第三类是“虚假核验、恶意压价”模式。用户提交卡密后,对方谎称卡密无法使用、有过期风险或者存在异常记录,以此要求用户降价结算,很多用户担心卡密已经泄露、钱卡两空,只能被迫接受压价。
针对这些陷阱,用户可以从三个方面做好规避。首先是建立合理的价格预期,正常情况下,正规渠道的回收价格通常在面值的90%-95%区间,报价明显超出这个范围的,大概率存在陷阱,不要抱有侥幸心理。其次是优先选择正规专业平台,不要轻信个人卖家的超高报价,坚持在正规场景内完成交易,绝不私下转账或者提前泄露卡密。最后是交易前确认所有规则,提前了解结算价格、审核时效、费用明细等信息,确认无误后再提交卡密,避免后续产生不必要的纠纷。
整体来看,闲置预付卡盘活的核心诉求是安全与便捷的平衡,京东e卡回收的渠道选择,本质是在价格、安全、效率三者间找到适配自身需求的平衡点。用户无需盲目追求市场最高价,优先选择流程透明、资质合规的正规渠道,便能有效规避绝大多数交易风险。随着预付卡管理相关规范的逐步完善,合规化运营的服务平台将更具长期发展空间,也能为用户提供更稳定、更有保障的卡券盘活服务。
免责声明:此文内容为广告或转载宣传资讯,相关素材由广告主提供,仅代表作者个人观点,与本网无关。仅供读者参考并请自行核实相关内容。