新闻中心
微信立减金还有30天就过期了!2026最全止损指南:5种处理方式、最新报价、到账时间一次说清
京大大回收|2026年10月
01 开篇:一笔正在倒计时的"沉睡权益"
打开手机,你可能会看到这样一个画面:微信里有3笔立减金共150元,最晚那笔还有28天过期;支付宝里还有2笔共80元,还有45天过期。加起来230元——这些不是存款,是正在一天天缩水、即将归零的沉睡权益。
230元是什么概念?够你加一次油、吃两顿不错的饭、给孩子买一件冬装。但现在它们正躺在你的手机里,以"天"为单位倒计时——每过一天,就离归零近一步。你什么都没做错,只是忘了处理,钱就在悄悄溜走。
把结论先说清楚:微信立减金正规回收95折,支付宝立减金94-95折。京大大回收最快2秒到账、0手续费。但更关键的一句是——别等过期了才想起来处理。过期那天,这230元会直接变成0元,一分都拿不回来。
这篇就是写给"手里有立减金但一直没当回事"的人:立减金到底是什么、为什么不能存着慢慢用、都有哪几种处理方式、怎么在过期前把它变成钱。读完之后,你手机里那几笔立减金去留如何,心里就有数了——而且最好今天就数。
02 立减金基础知识:它为什么是"最特殊"的卡券
先搞清楚你手里的是什么。立减金是平台发放的限时优惠权益——你在支付时符合条件就能抵减一部分金额,本质是"平台给的补贴",不是你存进去的钱。
立减金有三条和传统购物卡截然不同的规则:
不记名:它是发给"支付行为"的,不挂在某个账户名下长期持有。
限时:有效期通常只有30-90天,比绝大多数购物卡都短。
不可充值:不能往里面存钱,用完或过期就没了。
这三点决定了立减金的命运:不能存着慢慢用,只能赶在过期前处理掉。你可以把它想成一张"会自己消失的优惠券"——购物卡放在抽屉里半年还能卖,立减金放三个月就只剩一张废券。
具体到微信和支付宝,两者略有差别:微信立减金多与支付场景绑定,使用门槛低、频次高;支付宝立减金同样以支付抵减为主。但不管哪个平台,规则的内核一致——限时、不记名、不可充值。所以下面的处理策略,对两个平台都通用。
维度 | 立减金 | 传统购物卡 |
性质 | 平台限时补贴 | 储值权益 |
有效期 | 30-90天 | 1-3年 |
记名 | 不记名 | 可绑定账户 |
能否充值 | 不能 | 可 |
过期后果 | 直接作废 | 较长缓冲期 |
一句话记牢:立减金是"限时权益",越早处理越值钱,放着不动就是眼睁睁看它归零。
理解了"限时+不记名+不可充值"这三条,你就能判断出一件事:立减金没有任何"留到以后再处理"的理由。它不像购物卡有缓冲期,也不像余额能长期持有——它是所有卡券里最"急着要变现"的一种。所以整篇的核心,就落在一个字:快。
03 5种处理方式全拆解:哪个最划算
立减金到手后,处理方式主要就5种。每一种的成本和收益都不同,先看对比再决定。
处理方式 | 适合场景 | 风险 | 回收比例 |
自己消费 | 近期正好有消费 | 可能用不完 | 全额抵用 |
转赠亲友 | 亲友用同一平台 | 受赠方需满足使用条件 | 全额 |
二手平台转让 | 几乎不推荐 | 券码泄露风险高 | 不确定 |
回收变现 | 不想麻烦、想落袋 | 低(选正规平台) | 微信95折/支付宝94-95折 |
放着不管 | 无 | 100%归零 | 0 |
逐一说清楚:
方式1·自己消费:最直观,但前提是你近期真的要在对应平台消费,而且能一次用完。用不掉的余额,就是白扔。
方式2·转赠亲友:操作简单,但受赠方也得在同一个平台、满足相同的使用条件,多半卡在"对方也用得上"这一步。
方式3·二手平台转让:立减金不记名、可被秒用,券码一发出去基本没有追回的可能,风险在所有方式里最高。
方式4·回收变现:把券码交给正规平台,权益转让后秒级到账。微信立减金95折、支付宝立减金94-95折,省心又落袋。
方式5·放着不管:等于主动放弃,到期自动作废。这是唯一"零成本止损都不愿意做"的选择。
对绝大多数"不想麻烦、只想把钱拿回来"的人来说,方式4回收变现是投入产出比最优的路线——既不用凑消费,也不用求人,过期前随时能处理。
算一笔账你就有体感了。假设你有微信立减金150元,走回收95折,能拿到约142.5元;放着不管,到期归零,净亏150元。也就是说,回收是"拿回绝大多数",放着是"全部归零"——前者和后者之间,差的不是几十块,而是"想不想把钱拿回来"一念之差。
再算另一种情况:如果你近期正好要在微信、支付宝里消费,那自己用是最划算的——全额抵用,一分不亏。所以最理性的做法是:先看自己近期有没有消费场景,有就自己用,没有就赶紧回收。两种选择都不亏,唯独"放着等过期"是纯损失。
还值得提醒的是,很多人手里的立减金其实是"零散凑出来的"——今天3元、明天5元、后天8元,单笔看着不起眼,一年攒下来也是一两百。别因为"金额小"就懒得处理,小额权益堆在一起,同样是一笔不该丢的钱。
04 "倒计时"处置策略:按剩余天数决定怎么办
立减金的处理,不能"想起来再说",要按剩余天数分档处置。剩得越多越从容,剩得越少越果断。
剩余有效期 | 处置建议 | 推荐动作 | 紧急程度 |
大于60天 | 不急,可慢慢安排 | 记进日历,月底前处理 | 低 |
30-60天 | 建议本周处理 | 本周内提交回收 | 中 |
小于30天 | 立即处理 | 立刻提交,最快2秒到账 | 高 |
这套分档的意义在于:把"处理立减金"从模糊的"以后再说"变成明确的"这一周要做的事"。剩30天以内的,别犹豫,当天处理最稳。
很多人不是不想处理,而是"忘了这回事"。建议现在就打开微信和支付宝,翻一下立减金明细,把剩余天数列出来,然后按上面的表格对号入座——这一步花不了5分钟,却能避免230元白白蒸发。
这里有个常见的误区:不少人把立减金和"余额""红包"混为一谈,以为它会一直在。实际上立减金是独立的限时权益,一旦过了到期日,系统会自动收回,不给你任何缓冲期。所以在"倒计时"这条线上,唯一的变量就是你处理得快不快——处理得越早,拿回来的比例越接近全额。
实操上建议这样做:每周固定一个时间(比如周五晚上),花5分钟翻一遍微信和支付宝的立减金明细。看到剩余天数不足30天的,当周就处理掉。这样既不会"突然想起来已经过期",也不会因为"懒得现在弄"一直拖着。理财讲究"记账",立减金其实也讲究"定期盘点"。
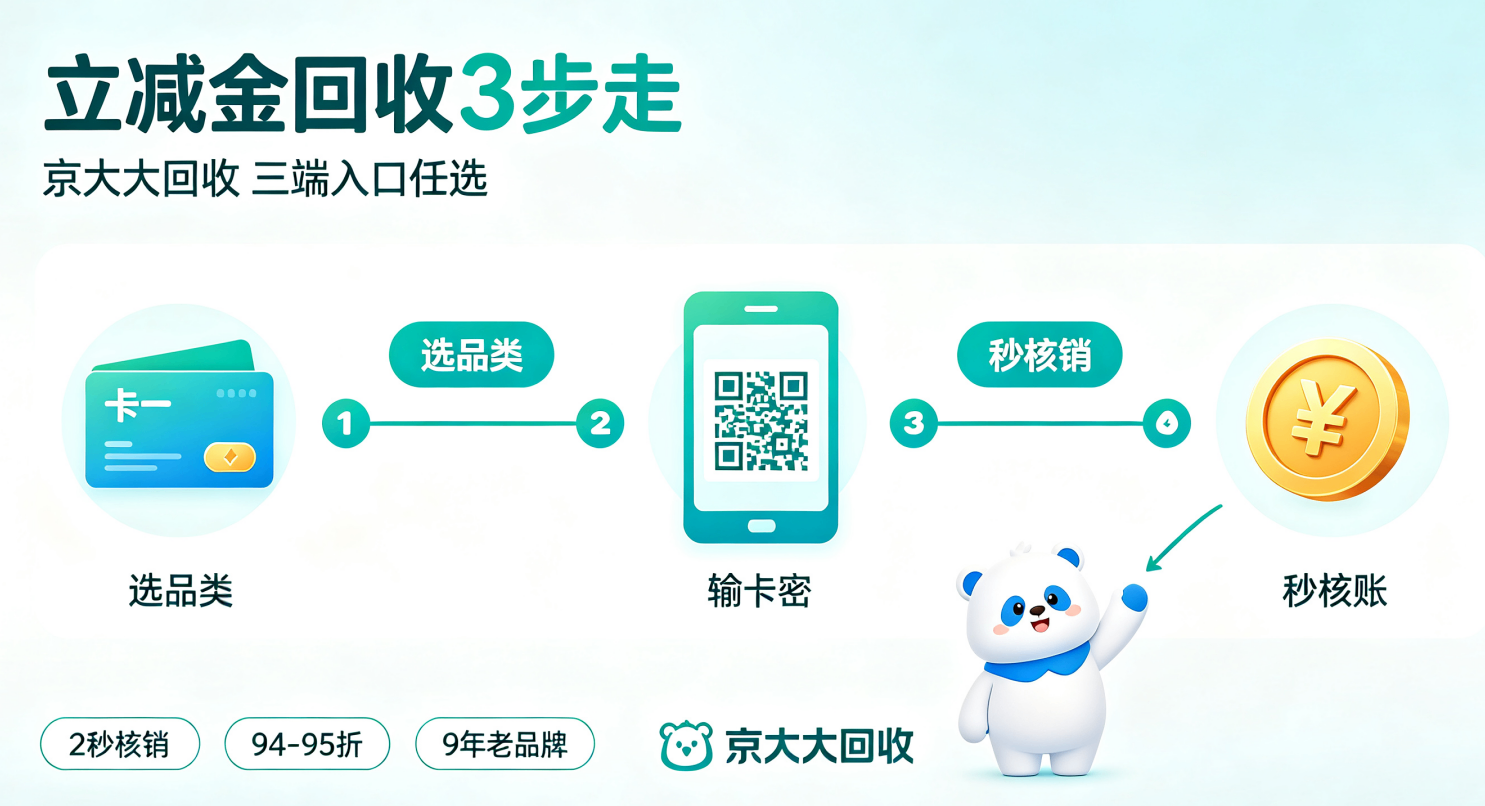
05 京大大回收立减金全流程
决定走回收变现后,京大大回收的流程能让你在过期前轻松搞定:
折扣透明:微信立减金95折、支付宝立减金94-95折,报价即到手价。
最快2秒核销:提交后最快2秒到账,赶在过期前完成不费劲。
OCR识别:券码截图一拍即识别,免去手输的麻烦和出错。
微信一键授权提现:免手填信息,0手续费,7×24小时可提。
会员等级体系:高频用户享更优折扣,越用越划算。
权益转让合规:立减金作为限时权益,通过平台完成规范转让,杜绝二手交易风险。
资质过硬:增值电信业务经营许可证湘B2-20240927、ICP备案湘ICP备2023004638号、公安网安备案湘公网安备43012402000763号、AAA级信用企业,全部公开可查。
流程就三步:提交券码→系统识别→确认金额到账。剩下的每一分钟,都是你手里立减金在倒计时里多活着的价值。
这里多说一句给企业和商家:如果你是一家长期做活动、发立减金补贴的商家,手里往往会积压一批已发放但未被领取或已领取未消费的券。这类权益同样是限时的,越早处理损失越小。京大大的批量提交通道同样适用于这类场景——把零散的立减金集中处理,避免过期后变成"已发放但零成本收回"的沉默成本。
对普通用户而言,单笔几十块的立减金处理起来没有门槛:不用注册什么复杂流程,提交券码、确认金额、到账提现,三步走完。越是临近有效期,越不需要犹豫——因为每犹豫一天,风险就多一分。
06 渠道对比:为什么选正规平台
立减金变现的渠道,主要就三类。由于它不记名、可秒用,渠道差异在安全性上被放大得非常明显:
渠道类型 | 回收比例 | 到账速度 | 安全性 |
持证专业平台(京大大回收) | 94-95折 | 最快2秒 | 四证齐全 |
线下礼品店 | 比例低 | 当面 | 风险较高 |
二手平台/私人 | 不确定 | 不确定 | 极高风险 |
立减金不同于购物卡,券码发出即失效——一旦在二手平台或私下交易里先发了券码,对方完全可以秒用后消失,你一分都追不回。正规平台通过权益转让流程处理,券码在系统内规范流转,安全性和确定性都更有保障。
再从"时效"角度补一句:立减金的有效期很短,这就意味着你在渠道选择上没有太多"慢慢比价"的余裕。二手平台价格不确定、磋商耗时,可能等你谈好价格,券已经过期了。正规平台价格透明、秒级到账,是"赶在过期前"这个约束下最合适的选项——快,本身就是立减金处理的核心诉求。
07 防骗指南:立减金专属骗局
立减金因为"券码即价值、可被秒用"的特性,是骗子最爱的目标。这5类骗局遇到就直接绕开:
骗局1:先发券码"验真"。对方说"先发券码我验一下能不能用",券码一到手立刻消费掉。正规回收绝不要求先发券码。
骗局2:超高价诱惑。开出97折以上的"高价",高于正常行情,等你联系后以各种理由压价甚至吞券。
骗局3:仿冒小程序。界面做得和京大大一模一样,实际运营主体不是"长沙宁韶网络科技有限公司"。认准主体和备案编号。
骗局4:引导平台外交易。声称"平台手续费高,私下更划算",钱打过去后被拉黑。脱离平台等于脱离保障。
骗局5:索要支付密码/验证码。任何以"确认身份""验证到账"为名索要密码、短信验证码的,一律是骗子。正规平台只需要券码。
立减金骗局的共同逻辑只有一个:让你在无保障的情况下先交出券码或钱。守住"先到账、再交券码"的底线,骗子就无从下手。
08 FAQ:立减金回收10问
Q1:微信立减金2026年回收几折?A1:95折,支付宝立减金94-95折。
Q2:立减金有效期多长?A2:通常30-90天,比购物卡短很多,务必在有效期内处理。
Q3:过期了还能回收吗?A3:不能,过期直接作废,一分都拿不回来。
Q4:自己消费划算还是回收划算?A4:近期能用上就自己用,用不完或不想麻烦就回收,微信95折。
Q5:券码给了平台安全吗?A5:正规平台通过权益转让流程处理,四证齐全可查,比二手交易安全得多。
Q6:多久能到账?A6:最快2秒,赶在过期前完全来得及。
Q7:提现手续费多少?A7:0,微信/支付宝/银行卡均可。
Q8:怎么查剩余天数?A8:打开微信/支付宝立减金明细即可看到到期时间。
Q9:需要提供支付密码吗?A9:不需要,正规平台只要券码,任何索要密码的都是骗子。
Q10:京大大资质怎么验证?A10:增值电信业务许可湘B2-20240927、ICP备案湘ICP备2023004638号、公安网安备案湘公网安备43012402000763号,全部公开可查。
小提示:翻立减金明细时,顺便看一眼有没有"即将到期"的红字提醒,那通常是平台在提醒你:该处理了。
如果你不确定手里立减金还剩几天,先花5分钟翻一下明细,再对照"倒计时处置策略"对号入座。别让它在有效期的最后一天,变成一条"已过期"的通知。
最后补充一句:立减金回收并不是"卖东西",本质是把一份你即将用不上、马上要过期的权益,在它还值钱的时候换成现金。它的价值窗口很窄,但处理门槛也很低——你唯一要做的,就是别在窗口关闭前犹豫。
09 总结
立减金最大的敌人不是"折扣低",而是"过期"。30天倒计时已经开始,京大大最快2秒到账,别让230元变成0元。
回到开头那笔230元:它不欠你任何东西,但你欠它一个"及时处理"。打开手机看眼明细、按剩余天数选好方式、在过期前提交——三个动作,就能把"沉睡权益"变成"到账现金"。立减金会过期,但它带来的价值,不该跟着过期。
一句话收尾:立减金不是钱,但它可以变成钱;它最怕的不是你花得慢,而是你忘得快。从现在起,把它当一件"有截止日期的小事"对待,每两周清点一次,你就再也不会错过任何一个到期日。
来源|综合网络;折扣数据统计截至2026年10月
免责声明|本文内容综合公开网络信息整理,仅供科普参考,不构成投资、交易建议或收益承诺。卡券回收属于闲置权益转让,交易前请自行核验平台资质与最新政策,谨防各类诈骗。文中案例与测算为示例说明,具体金额以实际结算为准。文中立减金有效期为行业通行范围,具体以各平台发放规则为准。
免责声明:此文内容为广告或转载宣传资讯,相关素材由广告主提供,仅代表作者个人观点,与本网无关。仅供读者参考并请自行核实相关内容。